Domain einsatzleitzentrale.de kaufen?
Wir ziehen mit dem Projekt
einsatzleitzentrale.de um.
Sind Sie am Kauf der Domain
einsatzleitzentrale.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einsatzleitzentrale.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
SOLISOL Hochwertiger, Intelligenter Wlan-energiezähler – Zwei-wege-überwachung – Steuerung Per App – Echtzeitmessung Von Verbrauch Und ProduktionAllgemeine Beschreibung: Der smarte WLAN-Energiezähler dient der Überwachung von Energieerzeugung und -verbrauch in Photovoltaikanlagen. Er ermöglicht hochpräzise Messungen und bietet Echtzeitüberwachung von Spannung, Stromstärke und Leistung jedes Kanals – sowohl während der Energieerzeugung als auch des Verbrauchs. Technische Spezifikationen: Hochpräzise Messung; Echtzeitüberwachung von Spannung, Stromstärke und Leistung; Anzeige von Energiestatistiken: Tages-, Monats- und Jahreswerte für Vorwärts- und Rückwärtskanäle; Kompatibilität und Zubehör: Steuerung per Mobil-App; Installation: Einfache Installation in bestehenden Photovoltaikanlagen; Bedienung: Über die Mobil-App können Nutzer Leistung, Stromstärke, Spannung, Leistungsfaktor und Frequenz jedes Kanals in Echtzeit ablesen. Zudem lassen sich Leistungs- oder Stromstärkewerte festlegen, sodass das Gerät nur bei Überschreitung dieser Werte aktiv wird. Weitere Informationen: Automatische Benachrichtigungen bei Wertänderungen; Kalibrierung durch Anpassung des Prozentsatzes möglich.38,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SKLZ Reaktive Agility Targets – Koordination, Reaktion & PräzisionDie Reaktiven Agility Targets fördern Koordination, Reaktionsgeschwindigkeit und Präzision durch die Kombination von mentalem und körperlichem Training. Dank sicherer Befestigungsclips und rutschfester Struktur können sie an Toren, Figuren oder am Boden verwendet werden. Das Set enthält 4 farbige, nummerierte Targets mit Gurten sowie exklusive Online-Inhalte von zertifizierten Trainern für abwechslungsreiche Übungen und effektives Training.34,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
EJ.LIFE Tuya Zigbee Smart-energiezähler Für Photovoltaik-solaranlagen: Überwachung Von Energieerzeugung Und -verbrauch, Bidirektionale Kommunikation Und Steuerung Über Mobile Anwendung Mit Stromwandler.Funktionen: 1. Leistungsstarke Funktionen: Hochpräzise Messung und Echtzeitüberwachung von Spannung, Strom und Leistung für jeden Kanal während der Kilowatt-Erzeugung und -Verbrauchsmessung. 2. Steuerung per App: Die App zeigt Leistung, Strom, Spannung, Leistungsfaktor und Frequenz in Echtzeit für Vorder- und Rücklaufkanal an. 3. Leistungsstatistik: Die App zeigt die Tages-, Monats- und Jahreswerte für jeden Kanal einzeln an, sowohl für Vorwärts- als auch für Rückwärtsbetrieb. Zusätzlich wird der prozentuale Stromverbrauch angezeigt, um anormalen Energieverbrauch zu vermeiden. 4. Automatisierungsfunktion: Leistungs- oder Stromwerte können in der App eingestellt werden; das Gerät startet erst, wenn der eingestellte Wert überschritten wird. 5. Umfangreiche Funktionen: Automatische Ventilwertanpassung und Push-Benachrichtigungen; das Gerät kann durch prozentuale Anpassung kalibriert werden. 6. Einfache Installation: Montage auf 35-mm-Schiene, kein Austausch von Kabeln erforderlich, sicherer Anschluss. Einfach die Drähte in die Klemme einführen und messen. 7. Hinweis: ZigBee-Produkte müssen mit Gateways verwendet werden. Spezifikationen: Dieser intelligente Energiezähler von Tuya (ZigBee) misst die vom Solar- und Photovoltaiksystem erzeugte und verbrauchte Energiemenge mithilfe der App. Die Tuya-App zeigt in Echtzeit Leistung, Stromstärke, Spannung, Leistungsfaktor und Frequenz der vorderen und hinteren Kanäle an. Unterstützt die automatische Ventilwertanpassung und Push-Benachrichtigungen. Das Gerät kann durch prozentuale Anpassung kalibriert werden. Funktionen: Leistungsstarke Funktionen: Hochpräzise Messung und Echtzeitüberwachung von Spannung, Strom und Leistung für jeden Kanal während der Kilowatt-Erzeugung und -Verbrauchsmessung. Steuerung per App: Die App zeigt Leistung, Strom, Spannung, Leistungsfaktor und Frequenz für Vorder- und Rückkanal in Echtzeit an. Leistungsstatistik: Die App zeigt die Tages-, Monats- und Jahreswerte für jeden Kanal einzeln an, sowohl für Vorwärts- als auch für Rückwärtsbetrieb. Der prozentuale Energieverbrauch wird angezeigt, um übermäßigen Energieverbrauch zu verhindern. Automatisierungsfunktion: Sie können den Leistungs- oder Stromwert in der App einstellen. Das Gerät startet den Betrieb erst, wenn die Leistung oder der Strom den eingestellten Wert überschreitet. Funktionsreiches Design: Automatische Anpassung der Ventilwerte und Versand von Push-Benachrichtigungen. Das Gerät kann durch prozentuale Anpassung kalibriert werden. Einfache Installation: Montage auf einer 35-mm-Schiene. Die Drähte müssen nicht ausgetauscht werden, die Verbindung ist sicherer – die Drähte werden einfach in die Klemme eingeführt. und messen. Hinweis: ZigBee-Produkte müssen mit Gateways verwendet werden. Spezifikationen: Name: Tuya ZigBee-Energiezähler Material: PC Typ: 1CT, 2CT (optional) Strom: 0,2–80 A Eingangsspannung: 110–240 V, 50/60 Hz Genauigkeit: 1,0 Betriebsstrom: -10 °C bis 55 °C Funktyp: 2,4 GHz Artikelgröße: 47 × 47 × 18 mm...41,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hexagon-Trainingsrahmen – Für Fitness und KoordinationMit diesem Trainingsrahmen arbeitest du intensiv an deiner Fitness. Fordere dich selbst heraus und optimiere Koordination, Schnelligkeit und Beinarbeit mit diesem Agility-Grid. Die Koordinationsleiter besteht aus sechs sechseckigen Ringen, die sich vielseitig verbinden lassen. Lass deiner Kreativität freien Lauf und arrangiere die Ringe nach Belieben – so wird dein Training noch abwechslungsreicher und anspruchsvoller. Dieser 6-teilige Trainingsrahmen eignet sich für alle Sportarten und Trainingsarten, darunter Fußball, Boxen, Hockey und Leichtathletik. Dieses Agility-Gitter ist ein unverzichtbarer Bestandteil jeder Trainingseinheit. **Die Vorteile des Hexagon-Trainingsrahmens:** • In jeder gewünschten Konfiguration einsetzbar • Einfaches Ein- und Ausklicken • Leicht erweiterbar auf 12 oder 18 Ringe für noch mehr Abwechslung und Herausforderung • Zusammenklappbar **Eigenschaften** • Sechseckringe aus PP • Verbindungsprofile aus PE • Durchmesser jedes Sechseckrings: 50 cm • 6-teilig • Verbindbar36,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
SOLISOL Hochwertiger, Intelligenter Wlan-energiezähler – Zwei-wege-überwachung – Steuerung Per App – Echtzeitmessung Von Verbrauch Und ProduktionAllgemeine Beschreibung: Der smarte WLAN-Energiezähler dient der Überwachung von Energieerzeugung und -verbrauch in Photovoltaikanlagen. Er ermöglicht hochpräzise Messungen und bietet Echtzeitüberwachung von Spannung, Stromstärke und Leistung jedes Kanals – sowohl während der Energieerzeugung als auch des Verbrauchs. Technische Spezifikationen: Hochpräzise Messung; Echtzeitüberwachung von Spannung, Stromstärke und Leistung; Anzeige von Energiestatistiken: Tages-, Monats- und Jahreswerte für Vorwärts- und Rückwärtskanäle; Kompatibilität und Zubehör: Steuerung per Mobil-App; Installation: Einfache Installation in bestehenden Photovoltaikanlagen; Bedienung: Über die Mobil-App können Nutzer Leistung, Stromstärke, Spannung, Leistungsfaktor und Frequenz jedes Kanals in Echtzeit ablesen. Zudem lassen sich Leistungs- oder Stromstärkewerte festlegen, sodass das Gerät nur bei Überschreitung dieser Werte aktiv wird. Weitere Informationen: Automatische Benachrichtigungen bei Wertänderungen; Kalibrierung durch Anpassung des Prozentsatzes möglich.38,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SKLZ Reaktive Agility Targets – Koordination, Reaktion & PräzisionDie Reaktiven Agility Targets fördern Koordination, Reaktionsgeschwindigkeit und Präzision durch die Kombination von mentalem und körperlichem Training. Dank sicherer Befestigungsclips und rutschfester Struktur können sie an Toren, Figuren oder am Boden verwendet werden. Das Set enthält 4 farbige, nummerierte Targets mit Gurten sowie exklusive Online-Inhalte von zertifizierten Trainern für abwechslungsreiche Übungen und effektives Training.34,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
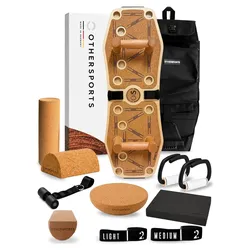
Sportboard 4 Balance / Complete-Set / Gleichgewichtstraining und KoordinationGleichgewichtstraining und Koordination in voller Ausstattung: von den ersten Übungen auf dem Balance-Pad bis zur Vollrolle für Fortgeschrittene, dazu Bänder für kräftige Beine. Du trainierst 3 × 20 Minuten pro Woche, mit geführtem Programm und Videos. ### Das ist im Complete-Set enthalten - Sportboard 4 Board 80 × 30 cm, Birken-Multiplex, Kork-Oberfläche - Balance-Pad ca. 30 × 44 cm - Kleine Kork-Halbrolle - Große Kork-Halbrolle - Kork-Halbkugel - Kork-Vollrolle (für Fortgeschrittene) - Holzgriffe (Paar) - Band-Griffe (Paar) - Light- und Medium-Widerstandsband - Türanker - Handpads (Paar) - Rucksack für Board und Zubehör - Gedruckte Anleitung in großer Schrift, Videos und Trainingsplan - Kick-off-Call (20 Minuten per Video) ### Drei Sets zur Wahl Das Sportboard 4 Balance gibt es hier im Shop in drei Ausstattungen. Das ist das Complete-Set. - Entry-Set: Board, Balance-Pad, kleine Halbrolle, Light-Band, Handpads - Standard-Set: zusätzlich große Halbrolle und Halbkugel - Complete-Set: zusätzlich Vollrolle, Holz- und Band-Griffe, Medium-Band, Türanker, Rucksack und Kick-off-Call ### Für wen das Sportboard 4 Balance gedacht ist Das Sportboard 4 Balance ist für Menschen ab 55 gedacht, die beim Gehen, auf Treppen oder auf unebenem Boden sicherer werden wollen. Gleichgewicht verschwindet nicht plötzlich, es wird leise weniger – das Training setzt genau dort an, auf festem Boden und ohne wackliges Brett zum Start. Gesucht wird so ein Gerät oft als Gleichgewichtstraining-Gerät oder Koordinationstrainer – das Complete-Set reicht bis zur Vollrolle für Fortgeschrittene. ### So trainierst du Drei Einheiten pro Woche zu je 20 Minuten in drei Leveln: Stand & Halt, Gleichgewicht & Kraft, Reaktion & Alltag. Stufe 1 trainierst du auf dem Balance-Pad am Boden, Stufe 2 auf dem Board mit Halbrolle (Festhalten erlaubt, die Führungsschiene begrenzt die Bewegung), Stufe 3 frei auf dem Board. Videos und Trainingsplan erreichst du über den QR-Code in der Anleitung in großer Schrift. ### Technische Daten - Board 80 × 30 cm, 18 mm Birken-Multiplex, Kork-Oberfläche (austauschbar) - Verstärkte Rückseite mit Stahlkern, Nutzergewicht bis 120 kg - Federstahlhaken dreifach verschraubt und gesichert, Zuglast bis 60 kg je Seite - Anti-Rutsch-Bumper und Korkpads für Parkett, Fliesen und Teppich - Textilverstärkte Schlaufenbänder (2,5 m) statt Latex-Flachbänder - Passt nach dem Training unter Sofa oder Bett - Entwickelt von lizenzierten Fitnesstrainern, gefertigt und geprüft in Baden-Württemberg ### Gut zu wissen Die Grip-Oberfläche sowie Online-Coaching gibt es direkt bei OTHERSPORTS. Zubehör lässt sich einzeln nachrüsten, die Board-Oberfläche bei Bedarf tauschen. ### Sicherheitshinweise - Wichtig: Erst die Spannung vom Band nehmen, dann vom Board steigen – unter Zug kann das Board hochschnellen und dich treffen - Band-Griffe: Halte das Band während der ganzen Übung unter Spannung und wähle die Schlaufe so, dass es straff bleibt. Dreh die Griffe nicht (z. B. kein Wechsel von Curl zu Hammer-Curl im Satz) – sonst kann die Schlaufe in die Innenrille rutschen und aus dem Griff springen - Nicht geeignet für Personen unter 14 Jahren; maximales Nutzergewicht 120 kg - Bänder vor jedem Training auf Beschädigungen prüfen und nur über die vorgesehenen Haken führen - Halbrolle und Halbkugel nur mit Korkauflage in der Führungsschiene verwenden; die Vollrolle ist nicht fixiert - Vor dem Training aufwärmen, Übungen kontrolliert ausführen, bei Beschwerden ärztlichen Rat einholen - Holzprodukt: nicht dauerhaft Nässe aussetzen399,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.